Argentina, Bolivia, Chile y Perú controlan una parte decisiva del litio y el cobre del mundo, dos minerales imprescindibles para la transición energética y para los centros de datos que alimentan la inteligencia artificial.
Con la demanda en alza y el cobre en precios récord, los cuatro países intentan dejar de competir entre sí y negociar con el resto del mundo como un bloque. El acuerdo que firmaron todavía no crea una alianza, pero en la región ya se habla de una "OPEP del litio".
Juntos, pero no revueltos
Los ministros de Minería de Argentina, Bolivia, Perú y Chile firmaron el 28 de agosto en Santiago la Declaración Conjunta sobre Minerales Estratégicos para la Integración Regional, que busca profundizar la cooperación en recursos críticos para la inteligencia artificial y la transición energética.
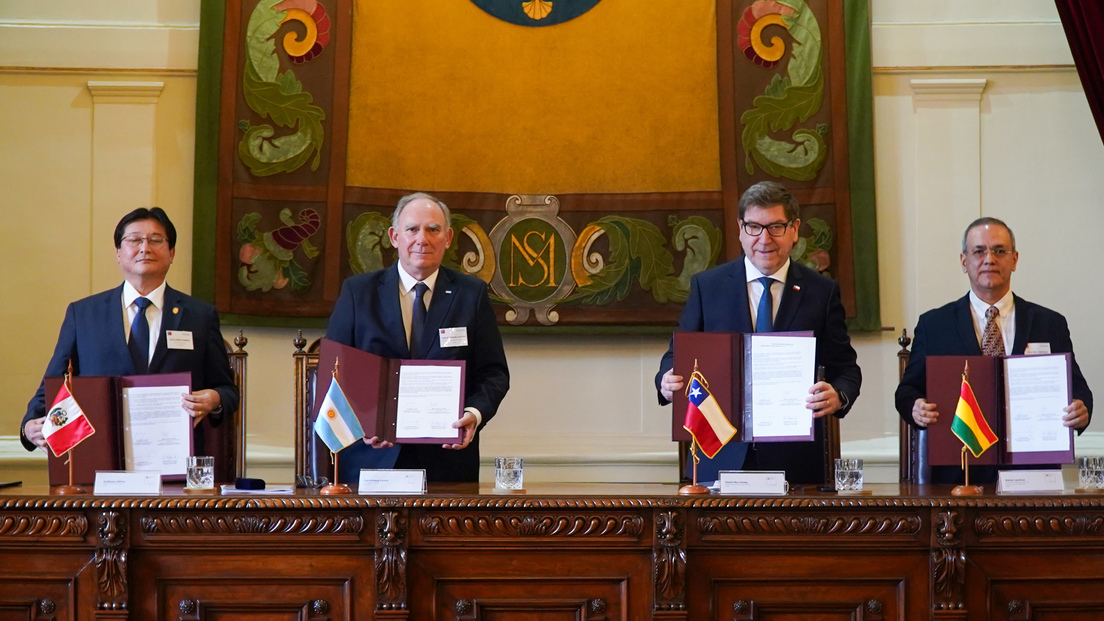
"La declaración conjunta que suscribimos hoy es el primer paso firme hacia una alianza permanente. Posicionemos al Cono Sur como el proveedor de minerales estratégicos más confiable, sostenible y competitivo", comentó el biministro de Economía y de Minería de Chile, Daniel Mas.
Las partes acordaron intercambiar experiencias e información, fortalecer la cooperación técnica, intercambiar información y promover una mayor coordinación de políticas relacionadas con los minerales estratégicos. La declaración reúne por primera vez acuerdos previamente dispersos entre los países de la región.
El ministro chileno hizo hincapié en la relevancia global de la declaración: "La transición energética y el avance de la inteligencia artificial demandan entre un 400 % y un 600 % más de minerales críticos para la próxima década". La decisión, añadió, repercute de manera directa en las cadenas globales de suministro.
El viceministro de Política Minera, Regulación y Fiscalización de Bolivia, Walter Landívar, y el ministro de Energía y Minas de Perú, Guillermo Shinno, destacaron las ventajas del acuerdo y la importancia de su impacto social.
Por último, el secretario de Minería de Argentina, Luis Lucero, señaló la necesidad de contar con una visión común, aunque "cada país pueda tener prioridades estratégicas distintas".
Dueños del subsuelo
Los cuatro Estados andinos poseen colosales reservas de cobre y litio, claves para la transición energética y el desarrollo de la inteligencia artificial.
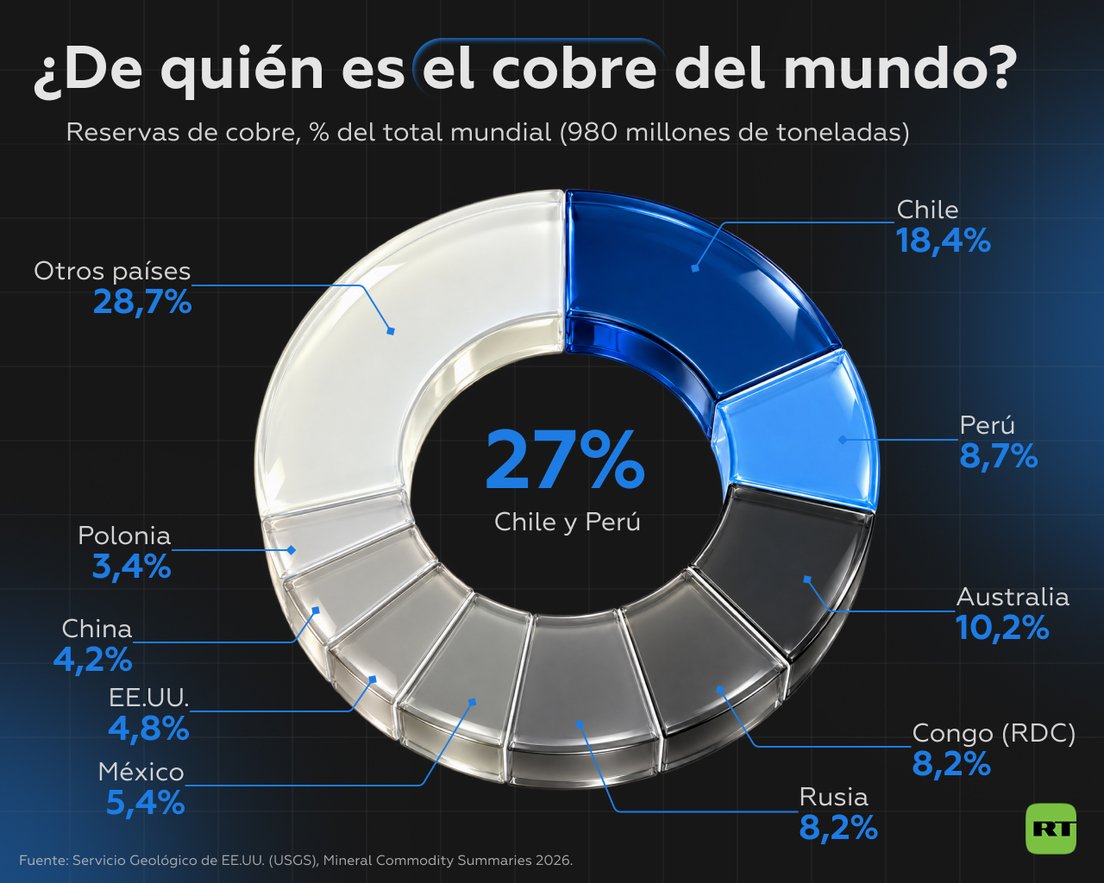
La producción mundial de cobre se ha mantenido en los últimos años en torno a los 23 millones de toneladas anuales. Chile y Perú extraen anualmente 5,3 y 2,7 millones de toneladas respectivamente, lo que representa hasta el 35 % de la producción mundial. A esos mismos países corresponde cerca del 27 % de las reservas globales del mineral.
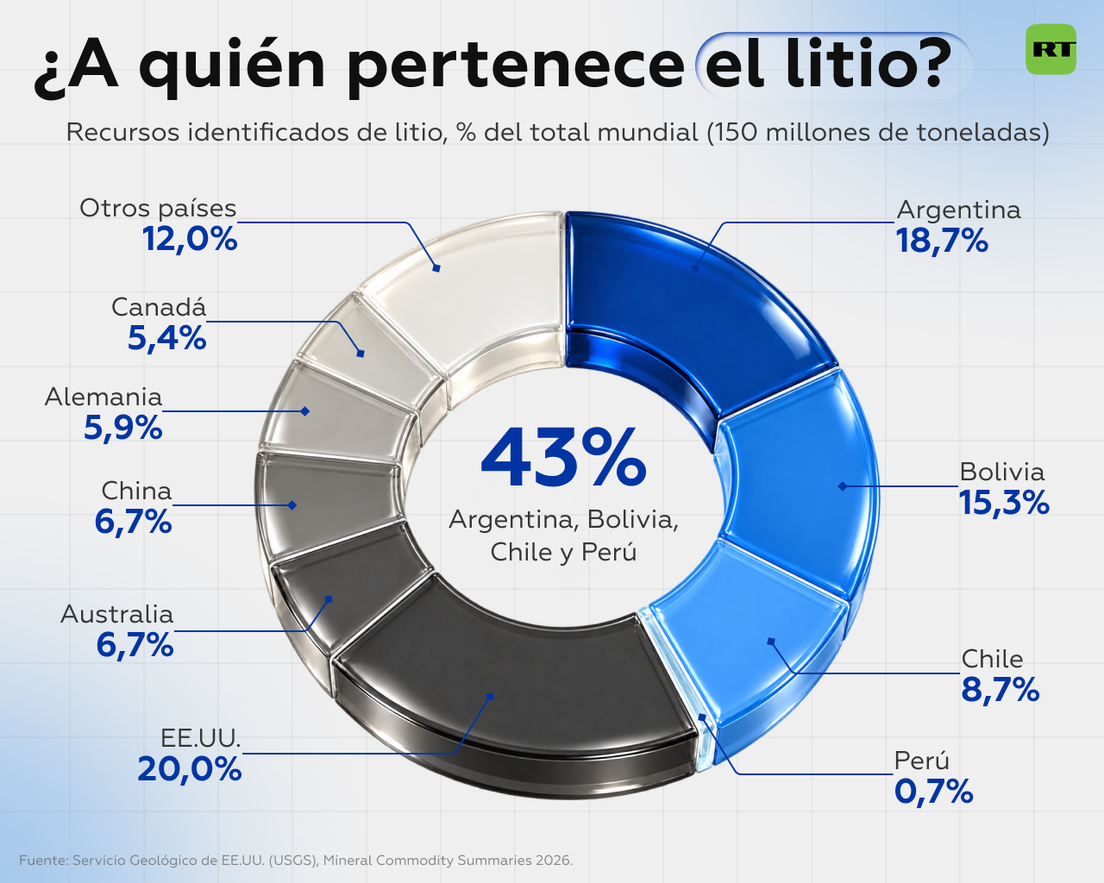
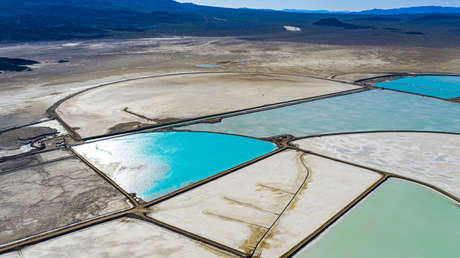
La región alcanza una concentración aún mayor en litio: los cuatro países suman 65 millones de toneladas, más del 43 % de los recursos mundiales. No obstante, el grueso se extrae en Chile y Argentina, mientras que los yacimientos de Bolivia y Perú no están suficientemente desarrollados.
Al mismo tiempo, la relevancia del acuerdo se acrecienta por los precios récord del cobre y por el crecimiento proyectado de la demanda de litio para los años siguientes.
¿OPEP 2.0?
Las perspectivas de la conformación de una nueva alianza plena de Estados que controlen conjuntamente la extracción y exportación de minerales estratégicos siguen siendo objeto de debate.
En diciembre de 2025, Luisa Rivas, ejecutiva principal de la Dirección de Análisis Técnico y Sectorial del Banco de Desarrollo de América Latina y el Caribe (CAF), consideraba que la profundización de la coordinación entre Argentina, Bolivia y Chile era prometedora, e incluso planteó la creación de una "OPEP del litio", lo que permitiría a esos países evitar la competencia entre sí.
Por su parte, el especialista ruso en política comercial y aduanera Mijaíl Bernovski señala que, con la incorporación de Perú, ya se habla más bien de un "Gran Cuadrado del Litio". Sin embargo, considera poco probable la creación de una organización bajo el modelo de la OPEP.
En primer lugar, el experto apunta al tipo de yacimientos. A su juicio, extraer el litio de los salares del Altiplano andino "no es la forma más eficiente ni la más barata" de obtener este metal alcalino. Recuerda además que otros países tienen depósitos donde se aplican tecnologías de extracción y procesamiento más modernas y eficaces.
El segundo factor es que el litio tiene un sustituto. Bernovski señala que el petróleo y el gas carecen de una alternativa a largo plazo, mientras que el litio ya compite con el sodio. "Es cuestión de tiempo que se generalice su uso en las baterías", advierte.
El tercer obstáculo tiene que ver con el tamaño del mercado. Según el analista, los yacimientos de litio varían mucho de un país a otro, y las plantas que procesan el mineral son muchas menos que las refinerías que producen queroseno o diésel. En pocas palabras, el mundo necesita mucho menos litio que petróleo en términos físicos. "Por eso, cualquier nuevo yacimiento o tecnología de procesamiento puede cubrir buena parte de la demanda local, lo que resta sentido a las cuotas como mecanismo para regular los precios", explica.
El analista añade que China, cuya demanda de litio es constante y mucho mayor que la de cualquier otro país, tampoco tiene interés en un sistema de cuotas. Como principal comprador del metal y con inversiones que le aseguran las exportaciones, Pekín coloca la discusión sobre cuotas y precios en un segundo plano, porque, según Bernovski, "todos quieren tener un comprador garantizado". Y ese cliente principal termina siendo el regulador del mercado, aclara.